不少企业出海,用的是一套固定的管理办法:从第一单跨境贸易,到在十几个国家有子公司,管法几乎没变。结果往往两头不讨好——早期管得太重,团队被流程拖住;后期管得太粗,风险看不见。
问题不在于努力不够,而在于阶段变了、管理重心没跟着变。出海这件事,拆开看是"走出去、走进去、融进去"三个不同的阶段,每个阶段该管的东西、该投的资源都不一样。把它们分开看,很多困惑就迎刃而解。
这三个词,是对出海内涵的一次重构。它们描述的不是地理范围,而是企业介入海外市场的深度。
走出去,是把产品卖到海外。企业主体还在国内,海外是市场,不是经营场所。核心动作是出口、分销、接单。
走进去,是把经营落到当地。企业在海外设机构、建团队、上产能,真正进入当地市场运作。核心动作是本地化经营。
融进去,是把海外经营和总部连成一体。海外不再是孤立的"前线",而是全球经营网络的一部分,与总部在数据、流程、管控上打通。核心动作是一体化运营。
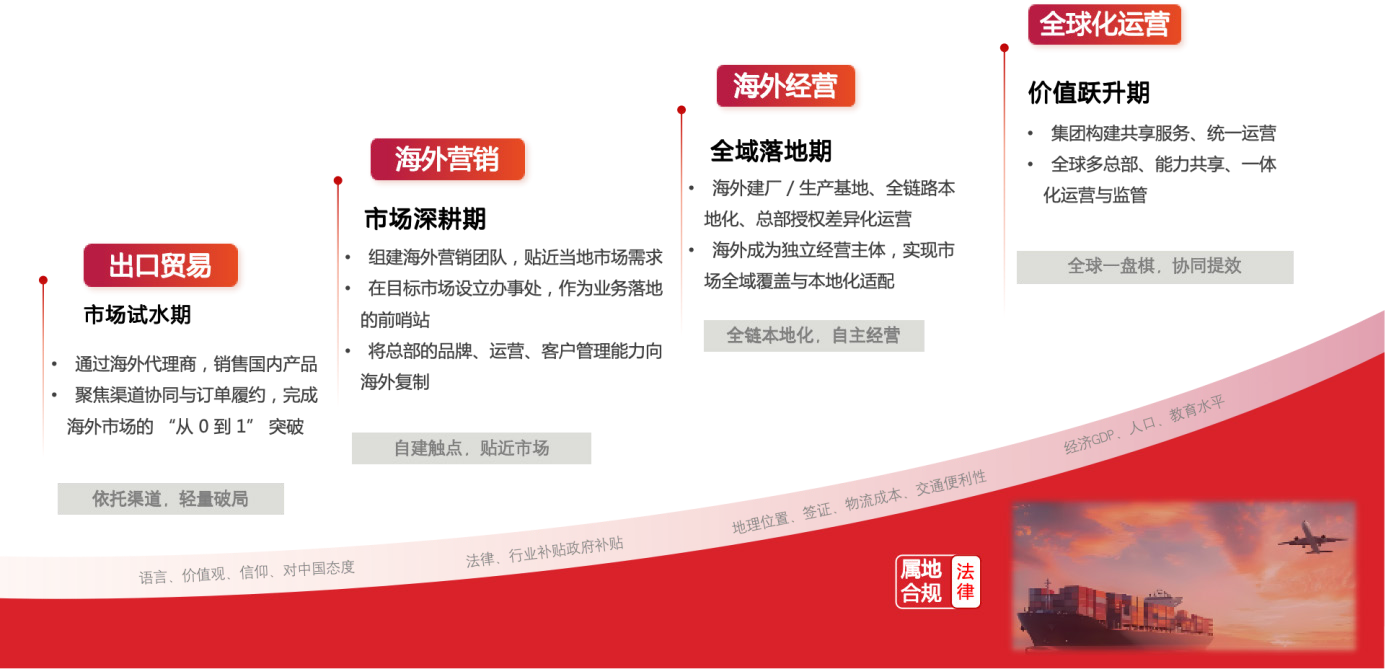
中企出海的四个阶段
从能力演进的角度看,这个过程可以更细地分成四个阶段,每一步都对应不同的能力建设。阶段不是跳过,而是叠加——后一阶段的能力,建立在前一阶段打好的基础上。
阶段不同,最该管的东西就不同。这是理解三阶段的关键。
走出去阶段,重在用交易可视。 这个阶段业务相对简单,核心是把订单、发货、回款、库存看清楚。企业最怕的是"货发出去了,钱什么时候回来不知道"。所以重点建的是交易层面的可视化,让每一笔跨境业务看得见、对得上。此时如果上来就搞复杂的全球管控体系,既用不上,又会拖慢业务。
走进去阶段,重在本地协同。 企业在当地有机构、有工厂、有人,问题从"交易看不清"变成"本地跑不顺"。海外工厂的计划排产、本地的财税和人力、供应链的属地协同,成了主要矛盾。这个阶段的重点,是让海外业务能独立、顺畅地运转,同时和总部保持必要的信息同步。
融进去阶段,重在与总部一体的管控体系。 当海外业务遍布多国,总部和海外之间的关系成了核心问题——口径怎么统一、权责怎么划分、风险怎么预警、资金怎么集中。这个阶段的重点,是建立总部与全球一体的管控体系,让企业从"有多个海外单位"变成"一家全球化经营的企业"。
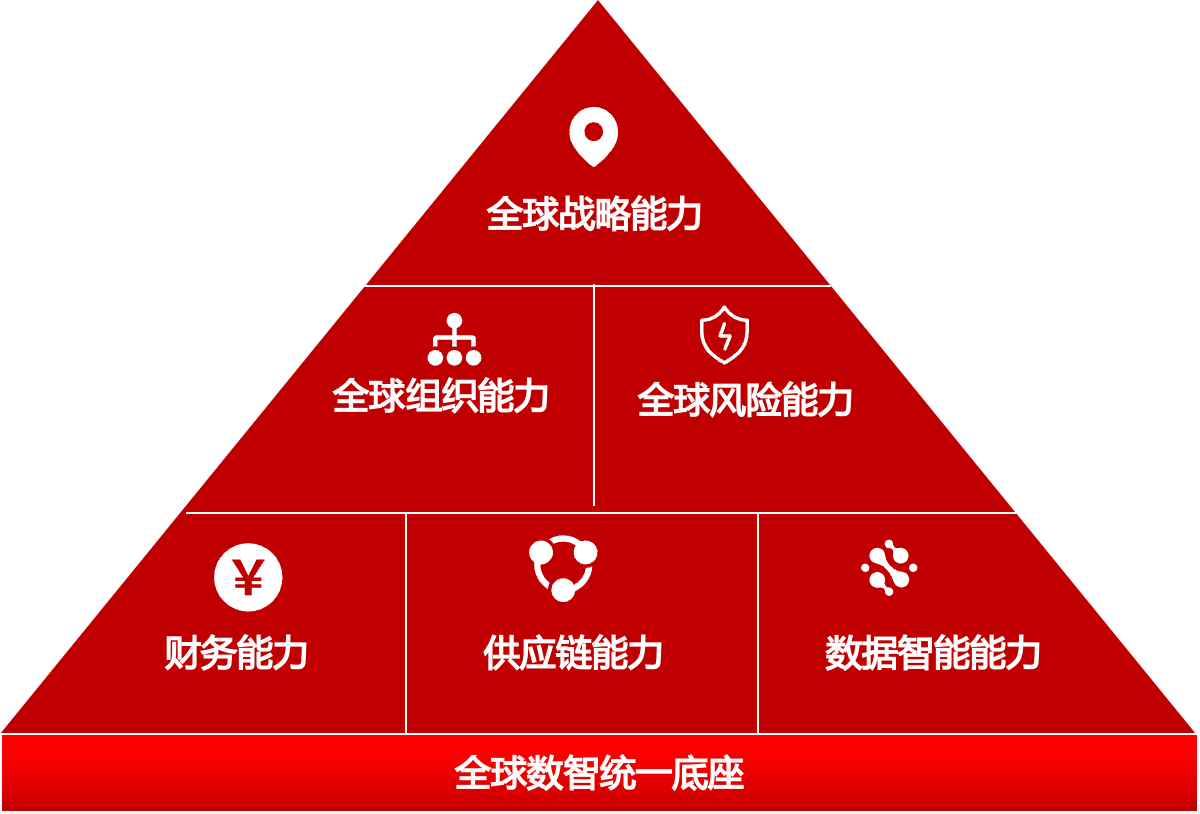
全球经营能力框架
一句话记:贸易阶段看交易,产能阶段看协同,全球化阶段看管控。 重心错位,投入再多也用不到点上。
很多企业在走进去阶段不知道从哪下手。给一个经过验证的起步顺序:先财务、费用、人力、协同。
为什么是这几件事?
它们有一个共同点:既涉及总部的管理诉求,又直接影响海外日常运转,是"牵一发动全身"的基础环节。先把这些跑通,企业能快速看到效果,也为后面的深化打基础。
财务和费用先行,因为总部最关心、也最容易见效——把账看清、把费用管住,是管控的起点。人力跟上,因为海外团队一旦成型,薪酬、社保、用工合规就是绕不开的事。协同随后,把总部与海外的流程衔接起来。
这个顺序不是死规矩,企业可以按自身情况调整,但逻辑是相通的:先从基础数据和管理口径入手,再逐步深化业务协同。急于一步到位上全套体系,往往代价高、见效慢。
什么时候该升级管理重心?有几个信号值得留意。
当海外订单越来越多、但对账越来越费劲,说明交易可视已经不够,该往本地经营能力上补。当海外机构增加到一定数量、总部开始看不清整体状况,说明该建一体化管控了。
反过来看,如果企业还在做贸易、海外没有实体,却已经上了一整套全球管控系统,多半是超前投入——不是系统不好,是阶段没到。
判断的依据始终是企业当下的真实矛盾,而不是"别人都这么上"。
还有一个常被忽略的点:三阶段的投入节奏,要和企业的承受能力匹配。走出去阶段业务毛利薄、投入要克制,把钱花在看得见交易的环节;走进去阶段开始有本地固定成本,投入重点是让海外业务站住脚;到了融进去阶段,管控体系的投入才成为主角。很多企业出问题,不是方向错,而是节奏错——在不该重投入的阶段铺了大摊子,或者在该建体系的时候还在省钱。把阶段和预算对齐,出海这条路才走得稳。
三阶段不是三选一,而是一条递进的路。企业在不同阶段会遇到不同的坎——早期怕看不见,中期怕跑不顺,后期怕管不住。认准当下的坎在哪里,投入才不会打偏,管理重心也才不会和业务实际脱节。
能力是叠加的,不能跳过。但不同业务线的进度可能不同,企业整体处在哪个阶段,取决于主要矛盾在哪里。
不建议。没有交易可视和本地经营的基础,管控体系没有数据支撑,容易变成空架子。先把基础做实。
看总部和海外的关系。如果海外还是各自运转、总部靠报表了解,就是走进去;如果数据实时汇聚、流程端到端打通、权责清晰,才接近融进去。
小结:出海三阶段,管的东西各不相同——走出去看交易可视,走进去看本地协同,融进去看一体管控。起步时先做财务、费用、人力、协同这些基础环节,比一步到位更实际。阶段不同,重点不同;重心错位,是很多出海投入打了水漂的根因。

