海外系统上线一年后,当地财务提了个很正常的需求:报表要加一列本地字段,格式得按税务局的要求来。IT 的同事在标准产品里改了几处代码,测试通过,当地业务顺利用了半年。直到某次例行升级,新版本覆盖上来——那几处改动没了,当地报表出不来,业务停了两天。
这个场景在出海企业里不算新鲜。改动被冲掉,不是升级的错。
问题出在改的地方不对。当属地差异直接改在核心系统里,定制代码和标准代码混成一层,任何一次标准版本的升级,都可能把这些改动一并覆盖。一年积累下来的本地化改动越多,升级时"炸雷"的概率越大。最后企业陷在两难里:不升级,安全和功能落后;升级,本地业务先瘫。
根子是定制与标准层混在一起。
多数系统的标准版本,是按通用需求设计的。但企业一到海外,就会遇到一堆属地差异:语言要切换,单据模板要符合当地格式,税务字段、社保口径、报表样式都和国内不一样。这些差异如果直接在标准产品上"动刀",改动就写进了标准层的代码里。
标准层的代码,是厂商升级时替换最频繁的部分。版本一升,改动自然跟着消失。
更麻烦的是,这些改动往往没有留下清晰记录。当初是谁改的、改了哪几处、为什么改,时间一长没人说得清。等到升级前想排查,只能靠人工一段段翻代码,既费时又容易漏。
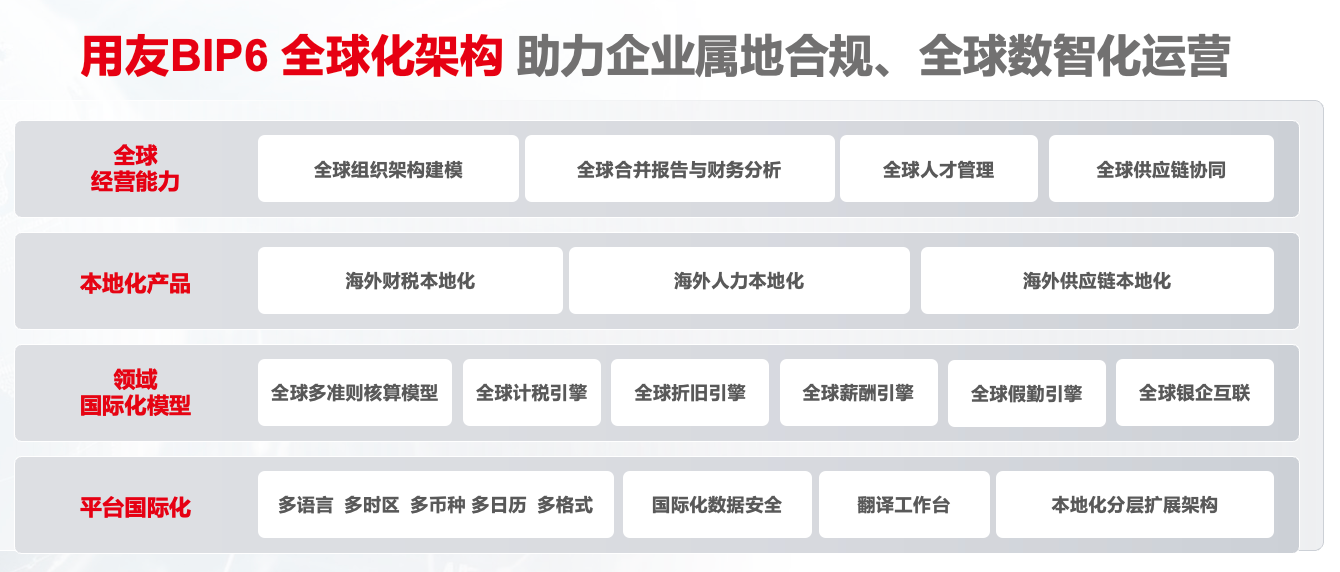
BIP全球化架构:把属地差异与核心系统分层隔离
所以问题不是"要不要做本地化",而是"本地化放在哪一层"。答案藏在架构里。
很多企业对"多语言实施"的理解,停留在界面文字的翻译。真到了多国经营,要处理的远不止这些。
语言只是最表层的一层。 同一套系统,中国员工看到中文,印尼员工看到印尼语,沙特员工看到阿拉伯语——这背后需要平台原生支持多语种,而不是给每个国家单独做一套界面。用友BIP的平台国际化能力,把多语言、多币种、多准则作为底座能力提供,新增一个国家时复用的是同一套底座,而不是重建系统。
比语言更容易被忽略的,是下面这几层:
这一层层差异,就是"本地化"。它们必须被妥当地安放,否则每一次都会变成对标准系统的改动。
更可持续的做法,是把属地差异从核心系统里"抽"出来,放到独立的扩展层。
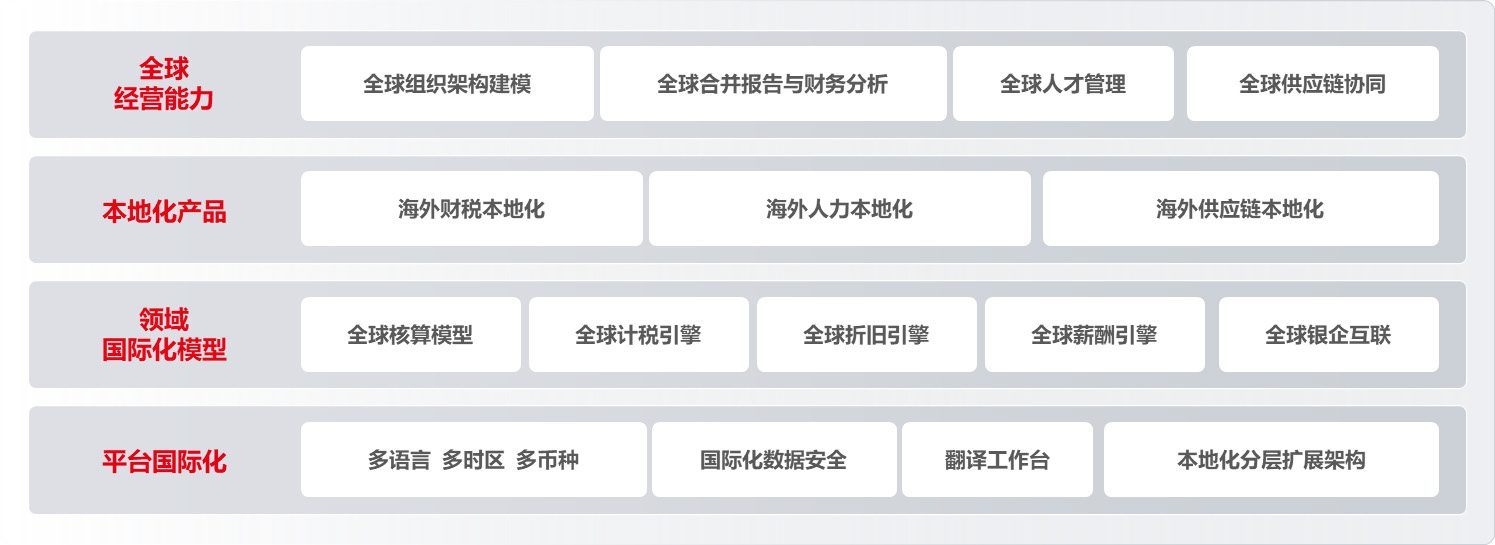
用友BIP全球化架构:全球业务、本地化与平台底座分层协同
用友BIP的分层扩展架构就是这个思路:核心系统保持标准,只负责通用能力;本地化需求——本地单据、本地报表、本地规则——放在扩展层实现;两层之间用清晰的接口隔离。这样做带来两个直接变化:
这个判断不是凭空推论。它来自分层架构本身的特性:把"变化的部分"和"稳定的部分"分开,变化才不会冲击稳定。属地规则会持续变,核心系统相对稳定,两者分层,才能既跟得上当地政策,又不牺牲升级能力。
对 CIO 和 IT 负责人来说,评估一套出海系统能不能扛住长期演进,重点不是上线那天功能全不全,而是三年后每一次升级,本地化改动还在不在。
架构思路清楚了,实施阶段还有几个具体问题值得提前问。
第一,本地化需求是"配置"还是"改代码"? 能通过配置实现的属地差异,尽量不要写代码。配置是标准能力的一部分,升级时会被保留;写进代码的改动,才是被覆盖的高风险区。实施前把需求过一遍,能配置的归配置,确实要开发的才进扩展层。
第二,谁负责维护属地规则和改动清单? 本地化不是上线就结束,政策会变、业务会调。要有明确的角色维护这些扩展,并记录每一项改动的原因和位置,升级前才有据可查。
第三,升级前有没有回归验证机制? 关键本地功能——尤其是报表和申报——在升级后要能快速验证。没有这一步,"升级完发现报表出不来"就会反复上演。
这三点都不需要多高深的技术,却决定了本地化能不能和升级长期共存。
不必。可以先梳理出哪些是真正属地化的改动,逐步迁移到扩展层;标准层能恢复的先恢复。关键是停止继续往标准层加新改动,先止血,再逐步迁移,不用一次性全改。
如果每个国家都单独建一套界面和流程,成本确实线性增长。但如果平台原生支持多语言、多币种、多准则,新增国家主要是配置属地规则,成本增量会小得多。差别就在于底座是不是原生全球化。
这正是分层的价值。规则放在扩展层,政策调整时改扩展层即可,不必动核心系统。当然,前提是有人负责持续维护这些规则——技术和机制要配套。
小结:本地化改动被升级冲掉,根源是定制和标准层混在一起。把属地差异放进扩展层,核心系统保持标准,才能既留住本地化,又不牺牲持续升级的能力。多语言实施考验的不只是翻译,更是架构能否把一层层属地差异安放妥当。

