总部问一句"海外账上现在有多少钱",财务要拉三张表、打几个电话,最后给出一个"大概数"——这个场景,在不少出海企业里反复上演。海外家底说不清,不是财务不努力,而是钱散在各处、信息接不上。
这个问题的答案不在"催得更紧",而在建一套全球司库:先把账户和银企连接打通,再做资金集中,最后实现可视化。顺序反过来做,往往做不成。
"海外账上说不清"是内容手册里就有的设问,说明它是出海企业的普遍痛点。拆开看,根子有三条。
账户分散。海外各主体在各地银行开户,账户开在哪里、有多少个、余额多少,总部心里没数。账户信息散落在各国财务手里,想汇总一次就得层层上报。
银企不通。银行系统和企业系统没有直连,余额、流水靠人工下载、导出、上报。数据靠人搬,时效和准确性都没保障,总部看到的永远是过去式。
口径不一。资金按什么口径统计、折算汇率用哪天、在途资金算不算,各国各有一套说法。就算数据都报上来了,也拼不到一起。
三条叠加,总部自然说不清。不是某一个环节出错,而是从账户到数据的整条链断了。
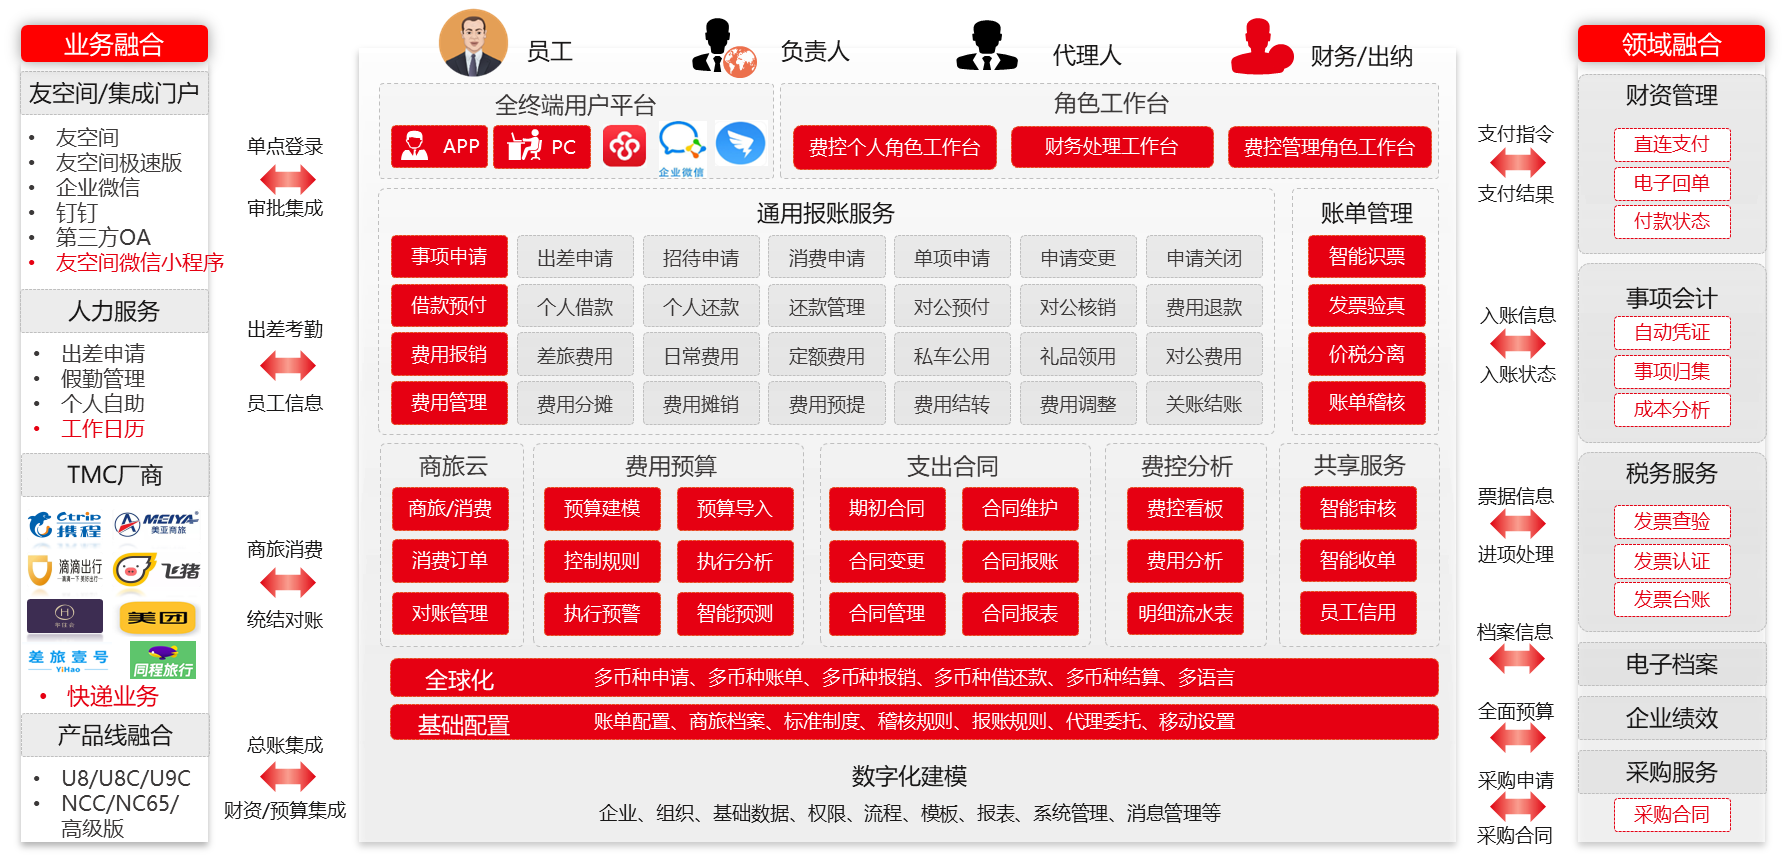
用友BIP全球司库产品架构
把链条一段段接起来,顺序很重要。
先把账户这个"底盘"搞清楚。所有海外账户纳入统一管理,账户开立、变动、余额有据可查;再通过银企直连,让企业系统直接与银行对接,余额和流水自动回传,不再靠人工下载上报。
这一步是地基。账户看不见、数据接不上,后面的一切都无从谈起。判断一家厂商的司库能力,先看它能连多少银行、连接是不是稳定。
账户连上后,下一步是把分散的资金按规则归集起来,形成可统一调度的资金池。哪些资金归集、留多少头寸、归集频率怎么定,这些规则按国家和业务配置。
集中的意义不只是"把钱放到一起",更是让总部掌握全球资金的全貌,知道哪里有钱、哪里缺钱,才谈得上调度和效率。
连接和集中做到位,可视化就是水到渠成的事。总部打开看板,全球账户余额、资金分布、收支趋势一目了然,从"打电话问数"变成"看屏说话"。
这一步最见功力。真正好用的司库看板,不是把数据堆上去,而是按管理视角组织——该看总额看总额,该看明细能穿透,异常能预警。
在可视之上,智能能力正在进入司库领域。以用友BIP全球司库Agent为例,它提供32个看板、覆盖424个指标,并连接千家银行,把全球资金的关键信息按管理视角组织起来,让财务负责人不只是"看得见"数据,还能"看得懂"资金状况、及时识别异常。
这里要提醒一句:数字化带来的价值,应该落在"家底清楚、决策有据"上,而不是虚报某个"效率提升百分比"。公开资料里并没有这样的量化数字,也不该凭空编造——把资金看清楚、管起来,本身就是最实在的价值。
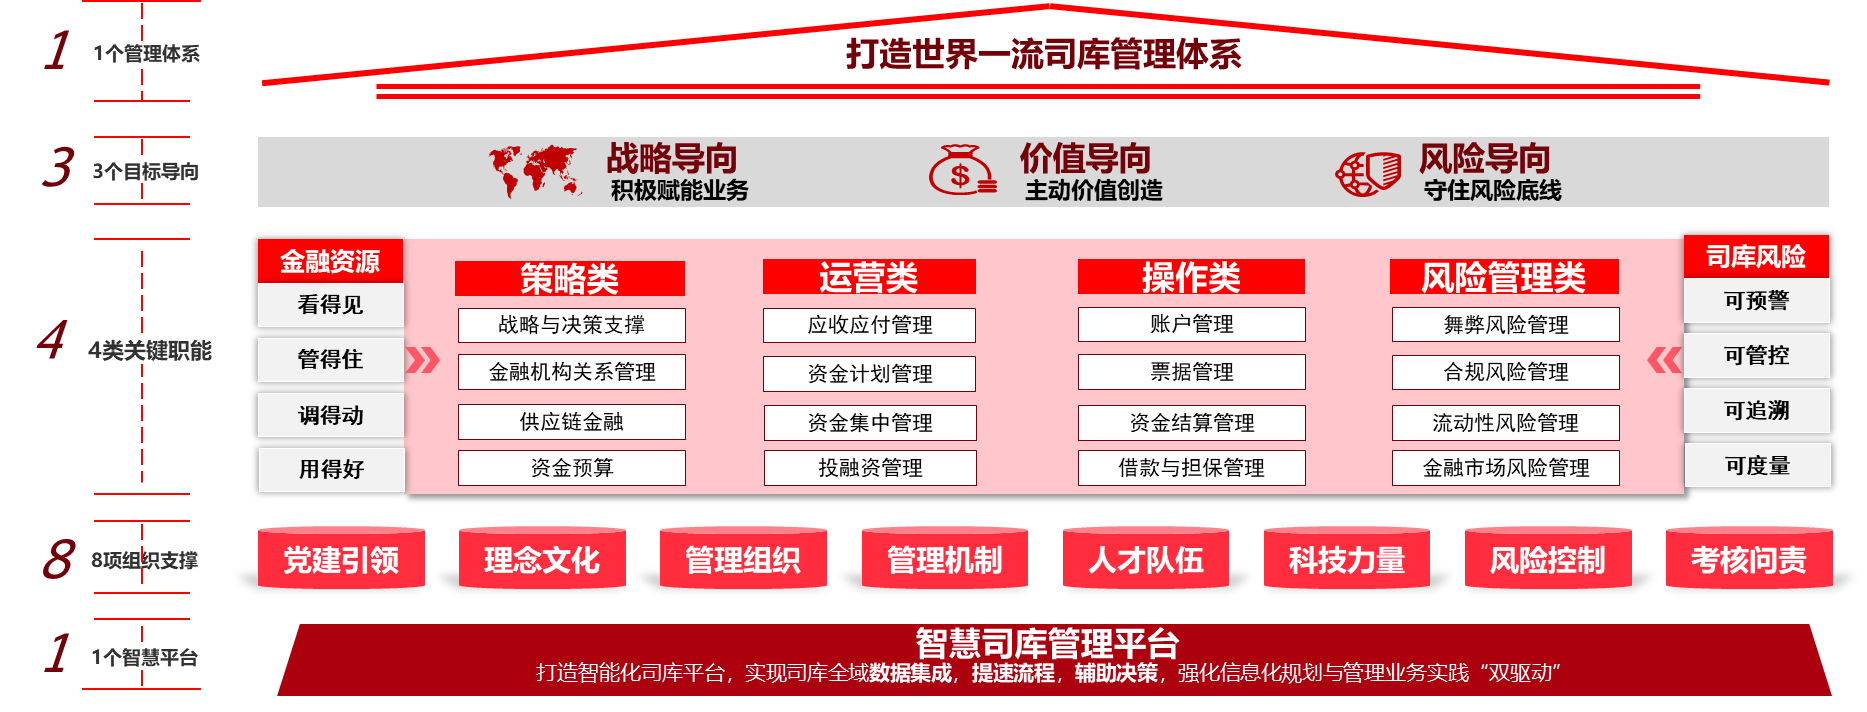
中广核全球司库实践
实践中,中广核等企业已经开展了全球司库建设。这类案例的价值在于说明路径可行——从账户统一、银企连接到资金集中、可视,是一套能被验证的方法,而不是停留在概念里的方案。
全球司库不可能一步建成。对多数企业,最务实的起点是先把账户全集和银企连接做扎实——所有海外账户在一个台账里,能实时看到余额和流水。
这一件事做到,就已经解决了"家底说不清"的大半问题。在这个基础上,再逐步做资金归集、可视看板、智能分析。先连接、再集中、再可视,顺序对了,投入才不浪费。
不必追求一次连全所有银行。可以按资金规模和业务重要性排序,先把主要账户、主要银行接进来,覆盖大部分资金,再逐步扩展。关键是有统一台账把账户全集管起来,哪怕暂时还没直连。
可以,但要接受数据不全的现实。看板价值取决于底层数据是否完整、及时。建议先把账户统一和数据连接做好,看板才有意义;否则只是一个展示漂亮、数据残缺的空壳。
不是前提。司库聚焦资金这条线,可以先于全面财务统一推进。先把账户、连接、资金口径这几件事理顺,其他流程可以逐步对齐。
小结:海外家底说不清,根子在账户分散、银企不通、口径不一。全球司库的建设顺序是"先连接、再集中、再可视"——先把账户和银企连接打通,再做资金集中统一调度,最后实现全球资金可视化。务实起点是把账户全集和连接做扎实,顺序对了,投入才不浪费。

