同一笔收入,中国的账上是一个数,东南亚子公司算出另一个数,总部合并时又冒出第三个数——多国经营里,财务最头疼的往往不是做账本身,而是各国口径对不上。财务负责人真正想问的是:多国财税合规到底要处理哪些差异?
差异看着繁杂,归纳起来集中在五个维度:币种、税制、准则、发票、申报。把它们理清楚,再谈系统怎么支撑,才不会乱。
币种差异是最基础的。多国经营会同时出现交易币种、核算币种、合并币种,汇率随时在变,汇兑损益要算准。币种处理靠人工换算,出错只是时间问题。
税制差异更复杂。各国税种、税率、计税依据、优惠规则都不一样,增值税、所得税、预提税的处理方式各不相同。税务管理若没有统一框架,各国各算各的,总部既看不到税负全貌,也说不清风险在哪。
准则差异决定了报表口径。当地会计准则、中国准则、集团合并准则之间要转换。同一笔业务按不同准则确认收入、结转成本,结果可能差很多。
发票差异体现在票据形式和合规要求上。不同国家发票的开具、认证、留存规则不同,电子发票的推行程度也不一样,处理不当就埋下合规隐患。
申报差异是周期和口径的问题。申报频率、截止时点、报送格式各国不同,靠人工盯日历,漏报迟报的风险始终悬着。
这五个维度相互叠加,才是多国财税真正难的地方。
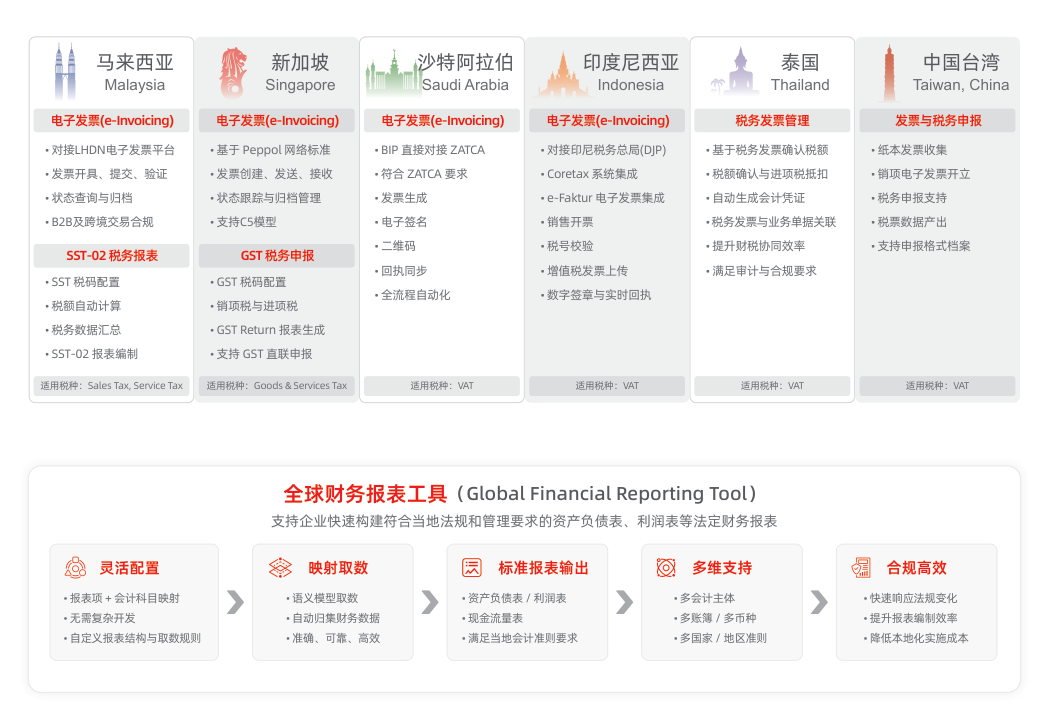
财务本地化六地细则
面对差异,很多企业的第一反应是:每个国家配一套账、一套系统。这恰恰是最容易走偏的路。
各国各建账,短期看贴合当地,长期会陷入三重困境:口径对不齐,总部合并报表反复调整;主数据各管各的,同一个客商在各国编码不同;制度和流程割裂,总部既看不见也管不住。差异没解决,反而制造了新的混乱。
正确的思路是统一口径 + 属地规则,两层分开:
统一口径——科目体系、编码规则、核算逻辑、币种折算方法,全球一套标准。这是数据能对上、报表能合并的前提。
属地规则——各国税制、发票、申报的具体要求,作为可配置的规则层落在统一平台上。规则变了改配置,而不是改核心系统。
一句话点破:账要在一套体系里算,规则按各国去配。
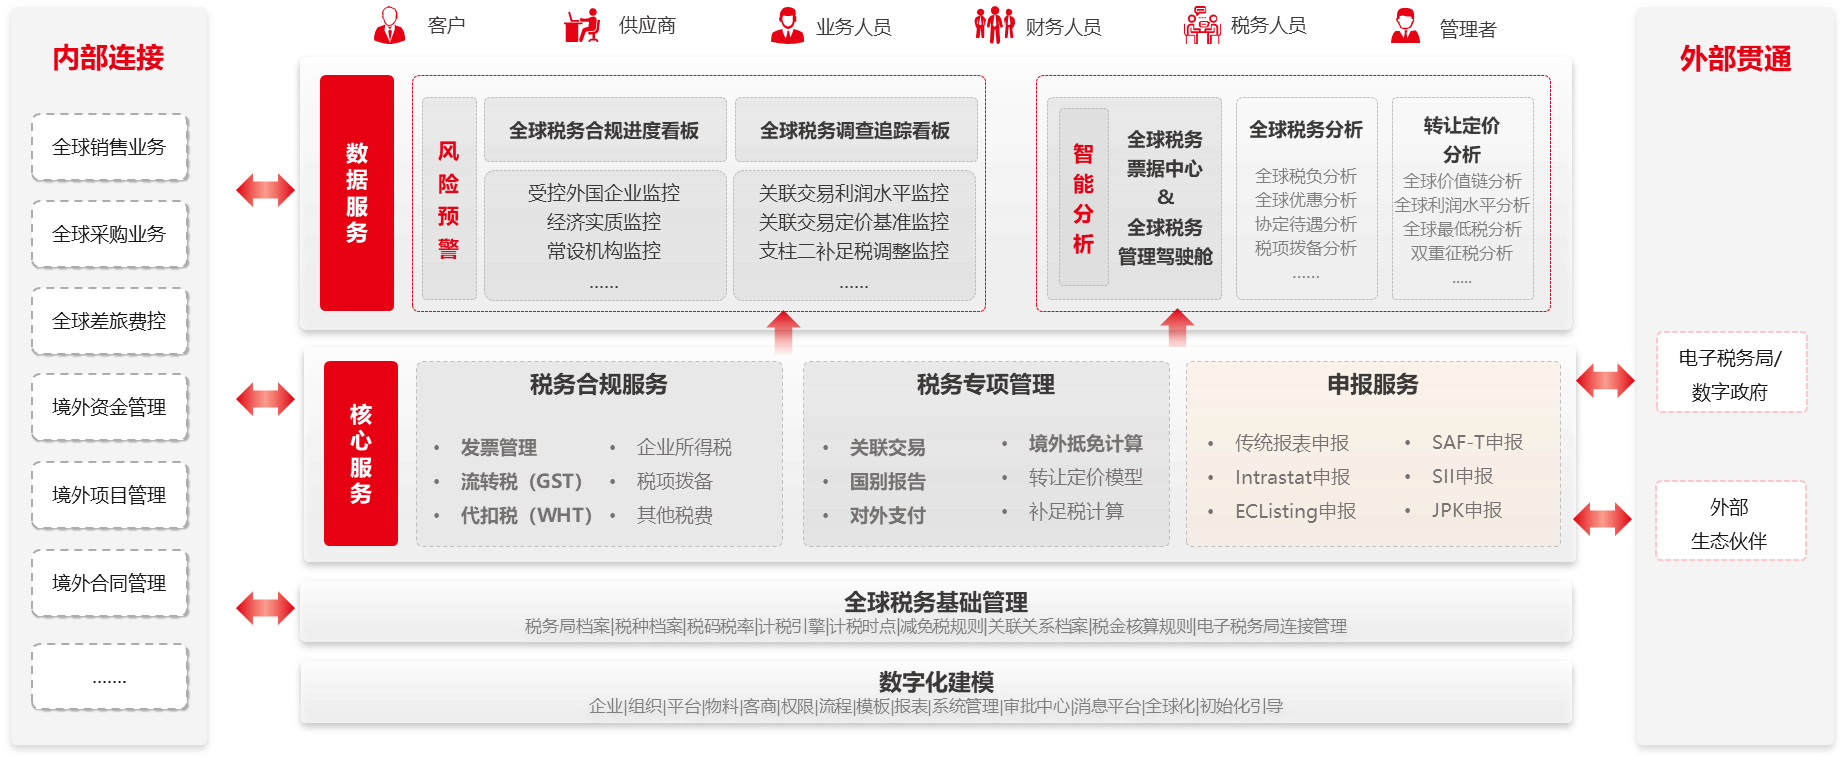
海外税务管理解决方案
思路清楚后,落到系统上要具备几类能力。
多币种核算与全球合并。原生的多币种能力,让交易、核算、合并三个层级的币种换算有统一口径;全球合并报表能按统一规则自动抵消、折算,减少人工调整。用友BIP的全球财务能力就把多币种核算和全球合并报表放在统一框架下,让各国数据能汇到一处。
分层组织的税务管理。税务管理需要分层组织——从基础数据、计税规则,到申报、分析,各层各司其职,规则可配置、过程可追溯。这种架构让总部既能掌握全球税负全貌,又不束缚属地的具体处理。
属地本地化沉淀。系统要真的好用,离不开对当地规则的具体沉淀。以用友BIP为例,其在财务领域已积累马来西亚、新加坡、沙特、印尼、泰国、中国台湾等多个国家和地区的本地化细则,让这些市场的企业能按当地规则直接配置,而不是从零搭建。需要说明的是,本地化积累是逐步扩展的,更多国家的规则不在现有资料内,选型时要据实核对覆盖范围。
多国财税合规体系建设,不必追求一次覆盖所有国家。更务实的顺序是:
先把统一口径立起来——科目、编码、核算逻辑、币种折算,这几项定不下来,后面加多少系统都白搭。然后按业务优先级,把规则最复杂、风险最高的国家先接入统一平台,跑通"统一口径 + 属地规则"的模式,再逐步扩展。
急于一次性把各国系统全换掉、全接进来,往往代价高、风险大。先让账算得对、报得出、看得清,比追求全面覆盖更重要。
覆盖不等于用一套固定规则套所有国家。关键看系统能否把各国税制作为可配置规则沉淀下来,并支持新规则快速适配。统一的只是口径和底座,属地规则是分层配置的。
业务量小、国家少时可以勉强支撑,但差错和效率问题会随规模放大。原生的多准则能力让同一笔业务能按不同准则出报表,减少人工分录,也能保留追溯链条。
先确认现有覆盖范围,再评估缺口国家的规则复杂度和自行配置的能力。统一口径和平台底座可以先建起来,属地规则按优先级逐步补充,不必等所有国家都齐备才启动。
小结:多国财税差异集中在币种、税制、准则、发票、申报五个维度,相互叠加才是难点。破题的关键不是各国各建一套账,而是"统一口径 + 属地规则"——口径统一保证数据能对、报表能并,规则配置保证属地合规能落地。先把口径立起来,再按优先级配规则,比追求一次到位更现实。

