国内那套ERP跑得好好的,到了海外却处处卡壳:币种折算对不上、当地财务报表出不来、合规检查过不去。很多IT负责人第一次带系统出海,都会撞上这个困惑。
差别不在功能多少,而在系统是不是"为出海而生"。判断标准就五条:原生支持多语言、多币种、多准则,能不能适配属地合规,以及有没有为跨境数据预留架构。缺一条,后面都要用补丁去填。
把国内ERP拿去出海,通常有两条路。
一条是在现有系统上改造——加个语言包、接个汇率接口、再外挂一套当地报表工具。看起来省事,实际上是不断打补丁:今天补一个国家的币种,明天补一个地区的税制,系统越改越重。
另一条是选一套原生就按全球化设计的系统。多语言、多币种、多准则不是外挂模块,而是长在底层的数据结构和计算逻辑里。新增一个国家,是加配置,而不是改代码。
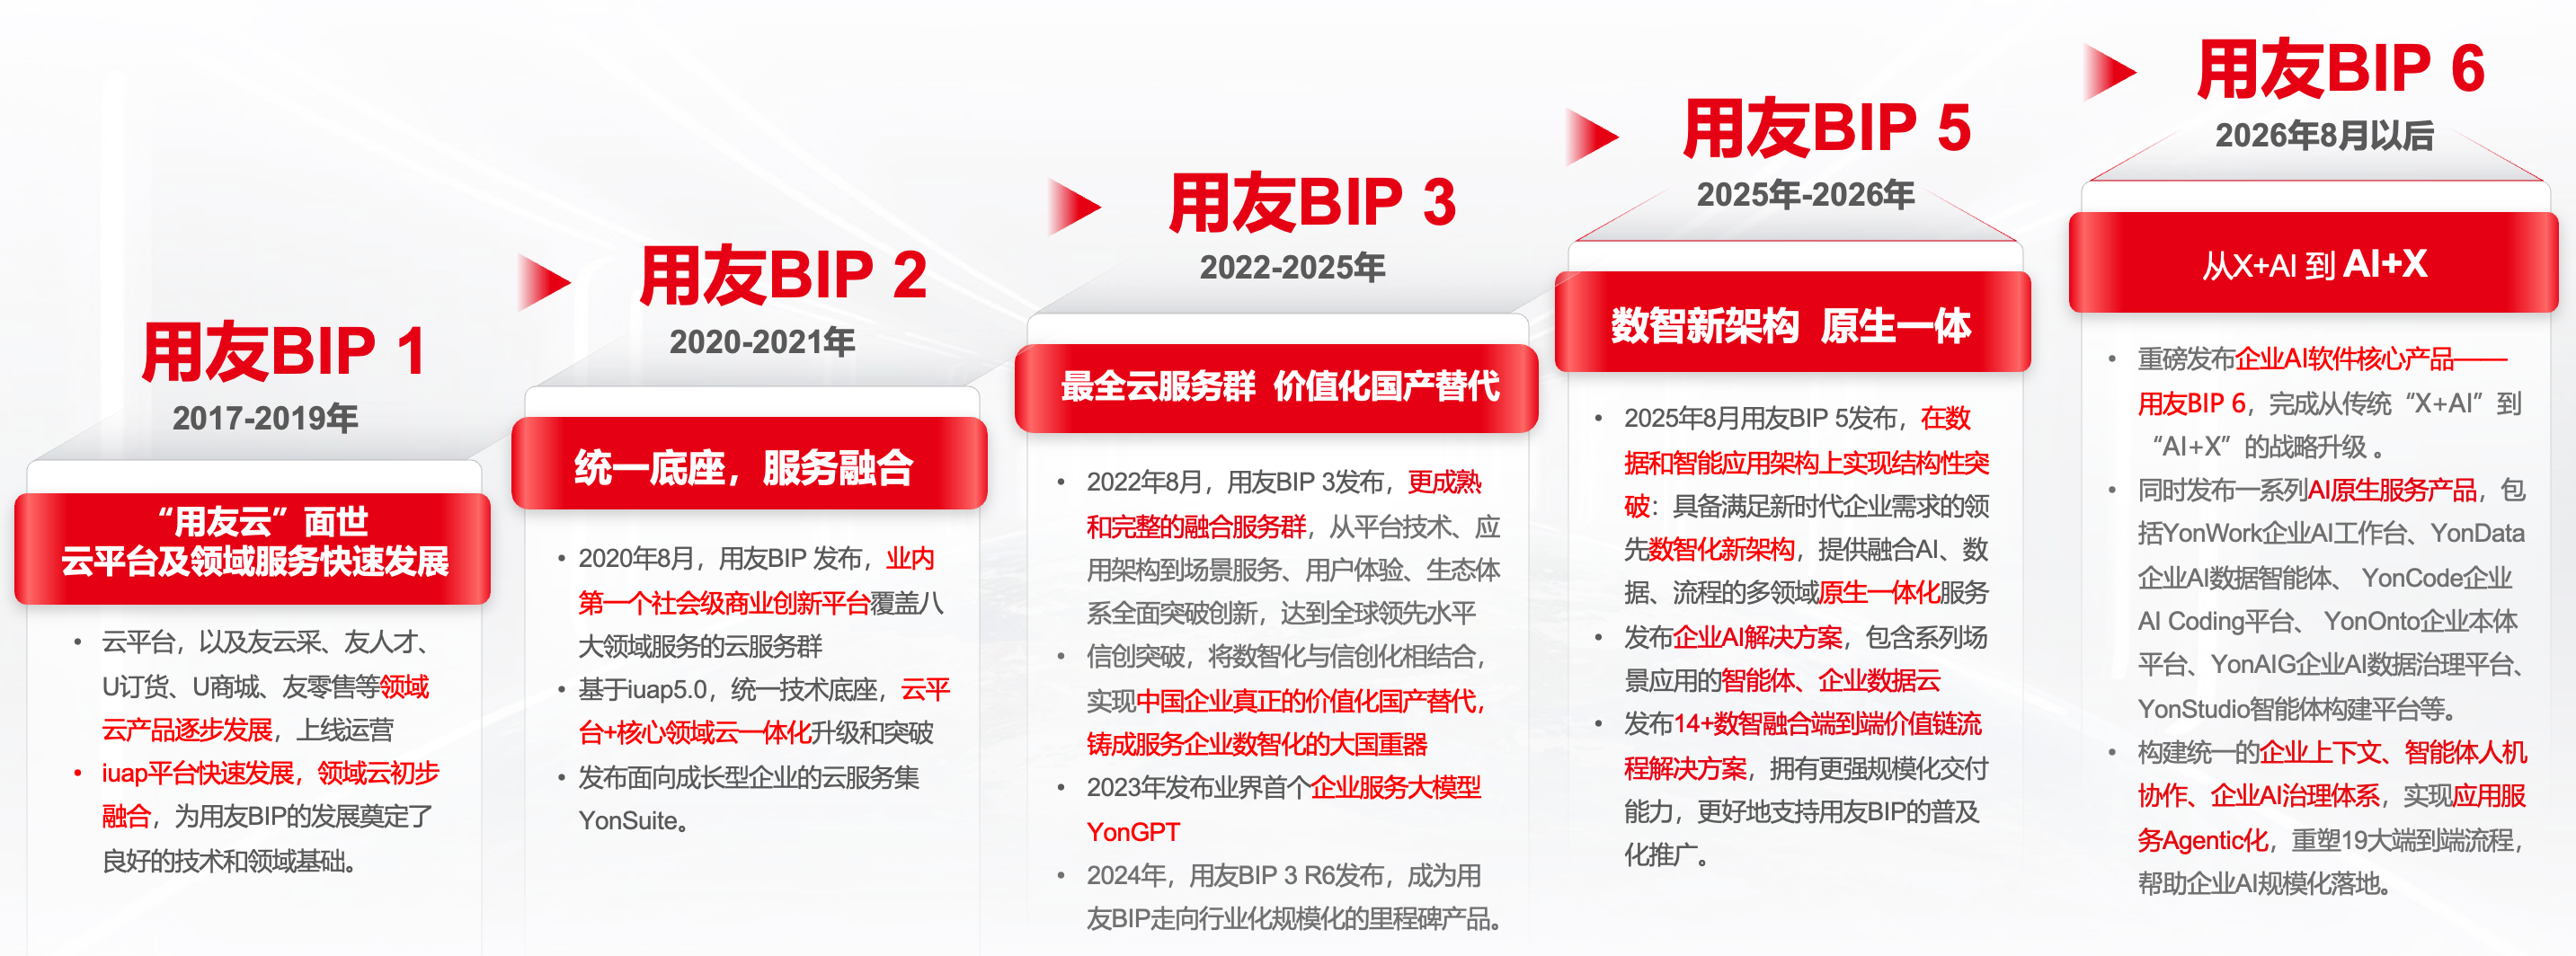
用友BIP全球化发展历程
这两条路的差距,短期内不明显,规模一大就暴露无遗。这也是"全球化2.0"强调原生全球化的原因——从产品出海走向能力出海,底座必须先是全球化的。
多语言。不是把界面翻译一遍就完事。真正的多语言要覆盖单据、报表、凭证、审批流转的每一个字段,还要处理语种切换时的编码、排序、日期格式。改造型系统常常只翻了菜单,业务数据仍是中文,海外员工用起来很别扭。
多币种。国内系统普遍以人民币为记账本位币,出海后要同时处理交易币种、核算币种、合并币种之间的换算,还要应对汇率波动、汇兑损益。如果币种能力是后加的,折算逻辑往往散落在各处,合并时对不上是常态。
多准则。当地会计准则、中国准则、集团合并准则之间要转换。原生的多准则架构把不同准则作为可配置维度,同一笔业务能按不同口径出具报表;改造型系统则要靠人工调整分录,月份一长差错就累积。
属地合规。各国的税务、发票、申报规则差异很大。能不能把规则配置进系统、让合规要求在执行环节就被拦截,而不是靠财务事后核对,是出海ERP和国内ERP的一道分水岭。
跨境数据架构。数据能不能合规出境、当地数据要不要驻留、总部如何在合规前提下看到全球数据,这些在系统设计阶段就要考虑。事后补一套数据脱敏或本地化部署,成本和风险都高得多。
很多企业低估了改造的代价,因为它不体现在采购报价上。
这些代价没有第三方量化数据,很难算成一笔账,但几乎每家走到多国经营的企业都会遇到。把它们当"隐性成本"记在心里,选型时才不会被表面的功能清单和报价迷惑。
一句话点破:改造不是不能做,而是越晚改越贵。
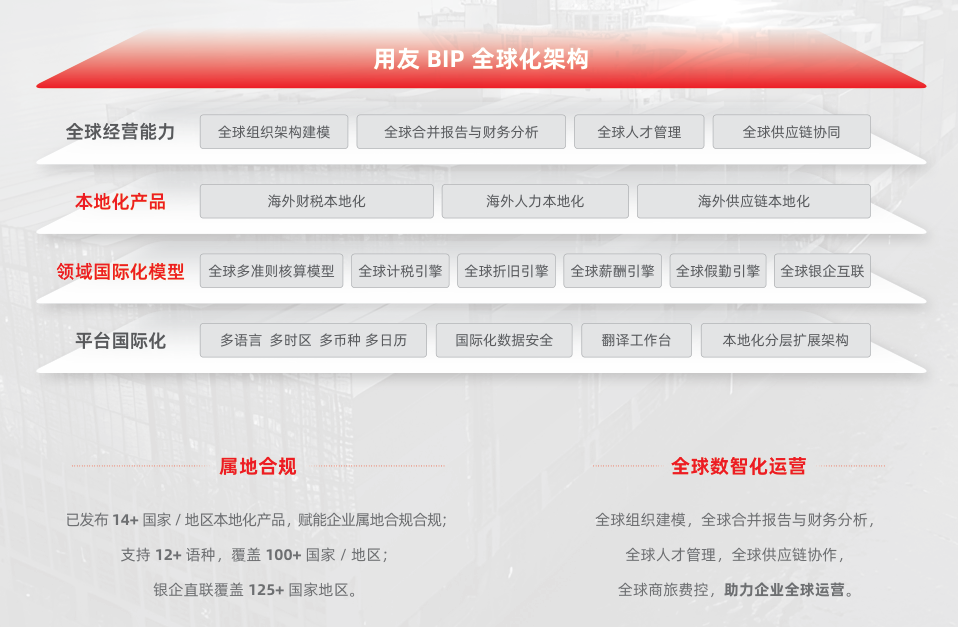
全球化架构:原生能力沉淀在统一平台
用友BIP的全球化架构走的是原生路线——把多语言、多币种、多准则、属地合规、数据治理这些全球化能力沉淀在统一平台底座上,上层应用共享同一套能力。新增国家或业务,是在平台上做配置、加应用,而不是重新改造核心系统。这种设计让总部口径与属地合规能在同一套架构里协同,而不是各建各的。
不是所有企业都要立刻换系统。判断标准只有一个:现有系统能不能支撑全球化经营的需要。
出海早期,业务集中在少数国家、交易量不大、币种单一,如果现有系统只是数据接不上、功能还能覆盖,可以先做主数据统一和接口集成,把最急的需求接住。
但当出现这些信号,就该认真考虑换系统了:多币种核算反复出错、多准则合并靠人工调整、属地合规反复卡壳、每进一个国家就要大改一次。这些不是"用得还不熟"的问题,而是架构撑不住了。
短期可以,长期代价高。这类改造把全球化能力外挂在核心系统之外,接口和补丁越堆越多,升级时容易被冲掉,数据口径也难统一。业务一旦多国铺开,改造成本往往超过重新选型。
问三个问题:多币种是底层能力还是外接模块?多准则能否按配置出具不同报表?新增一个国家要不要改核心代码?三个答案如果都是"要改、要外接",基本就是改造型。
功能是门槛,不是决定项。更该看的是全球化能力是否原生、属地合规怎么落地、跨境数据怎么架构、后续扩展和升级是否可持续。这些决定系统能用三年还是三年后推倒重来。
小结:出海ERP和国内ERP的根本差别,不在于功能多寡,而在于是否原生支持多语言、多币种、多准则、属地合规与跨境数据架构。改造型系统短期省钱、长期代价高,当现有架构撑不住多国经营时,就该果断换。选型时把五个维度摆出来逐条比对,比盯着功能清单和报价更有价值。

