海外子公司的投资项目,总部财务最怕的不是项目大,而是"失控":立项时不知道预算依据,执行中看不到资金流向,投产后说不清回报,等出问题了才被动介入。
集团总部要管住海外投资,靠的不是等季度报表,而是把财务管控嵌进项目的立项、执行、投产、退出全周期,用一套统一的数据口径把各环节串起来。
和国内项目相比,海外投资管控多了几层复杂度。
信息天然不对称。 海外子公司离总部远,当地政策、汇率、税制、用工规则都不一样。总部拿着一份翻译过来的可研报告,很难判断数字背后的真实风险。
币种和准则叠加。 一个项目可能涉及多种货币收付,当地准则、中国准则、合并准则之间还要转换。投资回报算出来是哪个口径,往往各说各话。
周期长、变数多。 从立项到投产常常跨年度,汇率、税率、市场都可能变。立项时的测算,到执行时已经失真。
管控链条容易断。 总部管预算、子公司管执行、财务管核算,三段各用一套表,数据对不上,责任就说不清。
这些难点决定了:海外投资管控不能只盯"投前审批",必须是全周期的。
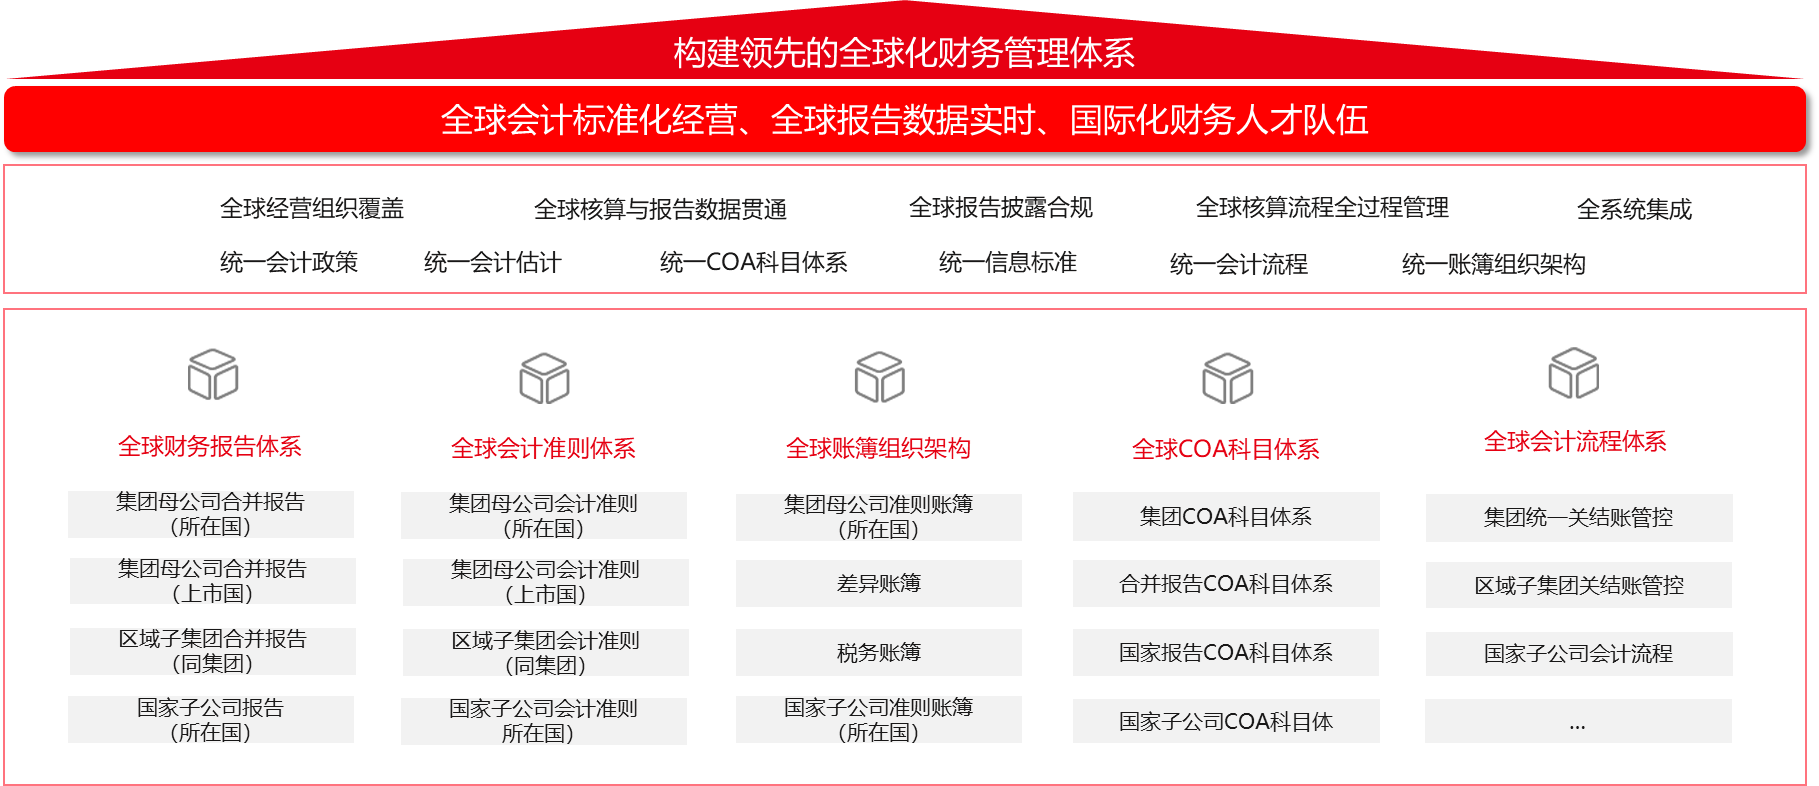
用友BIP全球财务管控体系
把投资项目拆开看,总部财务的管控点大致落在四个环节。
立项阶段最容易被忽略的是"口径"。同一个项目,业务部门和财务部门算出的回报率可能差异很大,原因往往是收入确认、成本归集、汇率假设不统一。
总部的第一道关,是定义清楚:投资测算用什么币种、按哪个汇率、成本怎么归集、回报怎么算。口径统一了,各项目的可研报告才有可比性,总部才谈得上"择优"。
项目一旦启动,钱花到哪、有没有超预算、进度和付款匹不匹配,是总部最关心的。
这里的关键是让资金流与项目进度挂钩:每一笔付款对应哪个里程碑、是否超预算、审批是否符合授权,都留在系统里。总部不用等子公司报数,就能看到执行偏差。
项目投产后,要看它到底赚没赚钱。这涉及多币种核算、当地税制、内部交易抵消,以及与中国准则的合并转换。
如果核算口径不统一,投产后"报表盈利、现金紧张"的情况并不少见。总部需要一套能穿透到项目层级的核算体系,把收入、成本、资金、税负算到一处。
项目到了转让或退出阶段,总部要能算清整个周期的真实回报。这依赖前面所有环节的数据沉淀——立项时的测算、执行中的投入、投产后的收益,必须口径一致、可追溯。
四个环节分开看都好理解,难的是"串起来"。多数企业的现状是:立项用一套表、预算用一套表、核算又是一套表,环节之间靠人工搬数,数据越搬越乱。
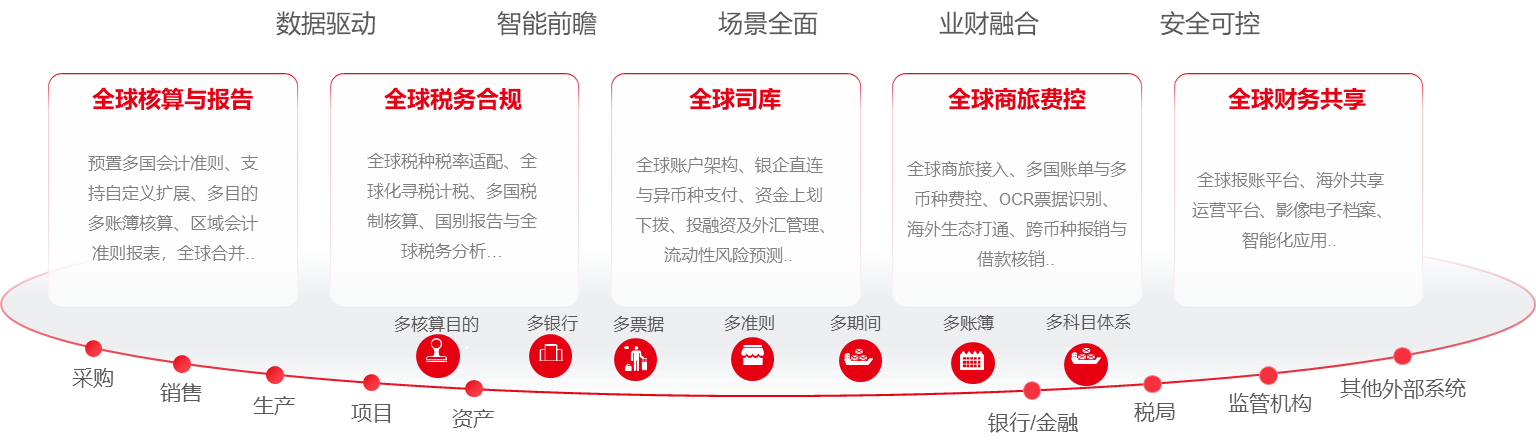
用友BIP全球财务解决方案
更可靠的做法,是把投资项目的全生命周期放进同一套财务体系。用友BIP的全球财务解决方案,把全球核算、资金、税务、合并报表等能力放在统一框架下,让总部可以从"看报表"变成"看过程"——项目立项时的测算假设、执行中的资金流向、投产后的经营结果,都基于同一套口径,可穿透、可追溯。
对财务负责人来说,这套体系带来的直接变化是:
海外投资管控体系不可能一次建成。对多数企业,更务实的起点是先让总部看得见项目全集——所有海外投资项目在一个台账里,状态、预算、进度、负责人一目了然。
在此基础上,再逐步做口径统一、资金联动、核算穿透。先把"有多少项目、花了多少钱、到哪一步"这三件事说清楚,就已经解决了大部分"失控感"。
不必一刀切。可以按投资额、战略重要性和风险等级分层:重大项目总部深度管控,中小项目管住预算和结果、过程授权区域。关键是分层规则清晰,而不是每个项目都走同一套流程。
测算阶段就应明确汇率假设和敏感性区间,而不是用单一汇率算出"一个准确数字"。执行阶段按统一折算口径持续跟踪,让总部看到的是"在既定假设下的实际表现",避免把汇率波动误读成经营问题。
先做主数据和科目口径统一,让各国数据"说同一种话";再通过接口或统一平台汇聚。只有当系统本身撑不住多币种、多准则时,才需要考虑替换。判断标准始终是"能否支撑管控需要"。
小结:海外投资管控的核心,是把财务管控嵌入立项、执行、投产、退出全周期,用统一口径替代层层报表。总部不必追求一步到位,先把"看得见项目全集"做扎实,再逐步深化口径与穿透,就能把失控风险降到可控范围。

